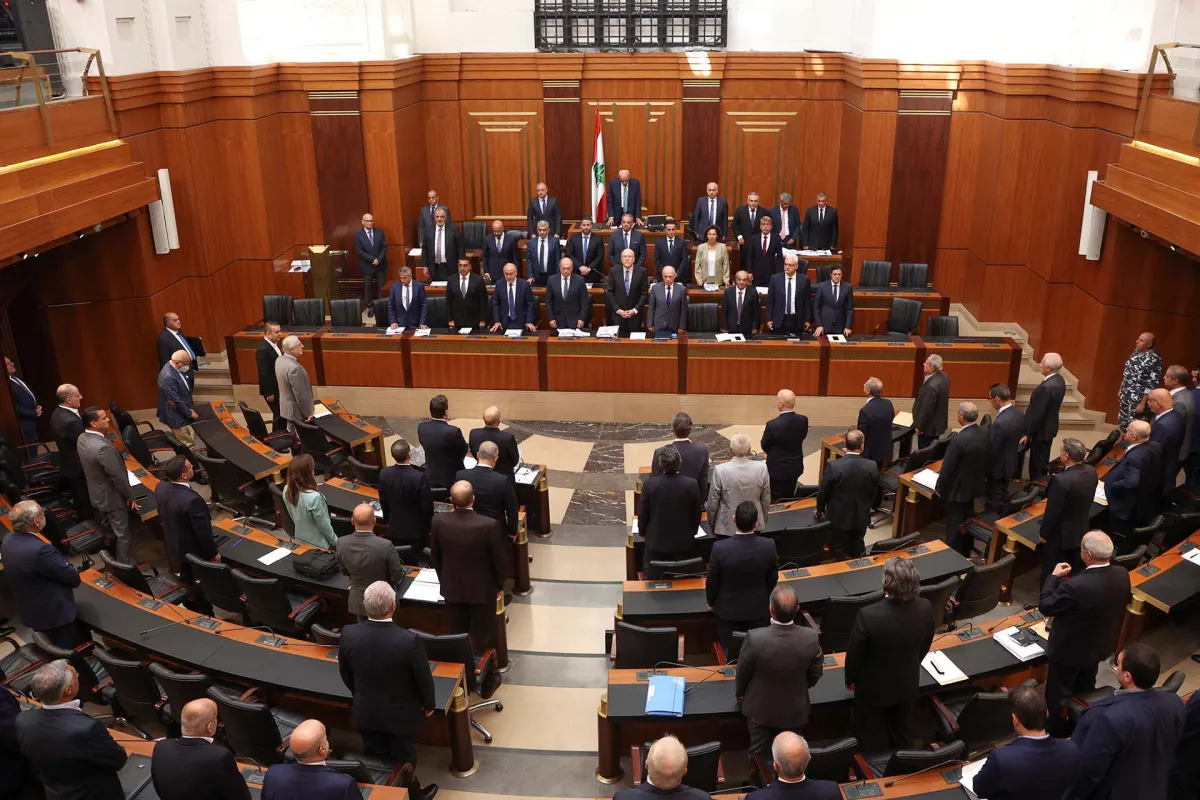
أبطل المجلس الدستوري في لبنان بالإجماع، في 26 أكتوبر 2026، المادة الثالثة من قانون إعادة هيكلة المصارف المعدل. ويأتي هذا القرار القضائي ليعيد صياغة المسار القانوني لعملية الهيكلة المصرفية في البلاد، حيث طال الإبطال مادة جوهرية كانت تشكل ركيزة في النص التشريعي الذي أقره البرلمان سابقاً. إن هذا القرار الذي اتخذه المجلس الدستوري يمثل تحولاً قانونياً بارزاً في كيفية التعامل مع النصوص التي تنظم القطاع المالي، خاصة وأن المادة الثالثة كانت تعتبر حجر الزاوية في الإطار التنظيمي الذي وضعه المشرع اللبناني لإدارة الأزمة المصرفية الراهنة.
وفي سياق متصل، ألغى المجلس الدستوري عبارتين من المادتين 19 و27 من القانون ذاته. وتتعلق العبارتان الملغيتان بمنع سفر مسؤولي المصارف، بالإضافة إلى البنود التي كانت توفر حماية قانونية لموظفي القطاع المصرفي. ويؤدي هذا الإلغاء إلى رفع القيود المتعلقة بحظر السفر عن المسؤولين المعنيين، كما يغير من طبيعة الحصانات القانونية التي كان يتمتع بها الموظفون وفقاً للصيغة الأصلية للقانون، مما يفتح الباب أمام مراجعة شاملة لآليات المحاسبة والمسؤولية في القطاع المصرفي اللبناني. إن قرار الإلغاء هذا يعني زوال القيود التي كانت مفروضة على حركة المسؤولين في القطاع، وهو ما يغير بشكل جذري من نطاق المسؤولية القانونية الملقاة على عاتقهم، بالإضافة إلى إعادة النظر في الحماية القانونية التي كان يتمتع بها موظفو المصارف بموجب النصوص الملغاة.
أسباب بطلان المواد القانونية
استند المجلس الدستوري في قراره الصادر في 26 أكتوبر 2026 بإبطال المادة الثالثة من قانون إعادة هيكلة المصارف إلى خلل إجرائي جوهري شاب عملية إقرارها داخل مجلس النواب. وخلص المجلس في مراجعته القانونية إلى أن النص المذكور لم يحصل على الأغلبية البرلمانية المطلوبة دستورياً لمروره، مما جعله مخالفاً للأصول التشريعية المتبعة في القوانين المرتبطة بالقطاع المالي. هذا الخلل الإجرائي المتعلق بعدم تأمين النصاب أو الأغلبية المطلوبة للتصويت على المادة الثالثة جعلها عرضة للطعن الدستوري، وهو ما استجاب له المجلس الدستوري بقراره النهائي القاضي بإبطال هذه المادة.
ونتيجة لهذا الإبطال، تقرر إعادة المواد القانونية التي طالها قرار المجلس إلى لجنة المال والموازنة النيابية. وستخضع هذه النصوص لدراسة إضافية ومراجعة دقيقة من قبل أعضاء اللجنة، وذلك كخطوة إجرائية إلزامية تسبق أي عملية تصويت جديدة قد تشهدها الهيئة العامة للمجلس النيابي في المستقبل. وتأتي هذه العودة إلى اللجنة لضمان مواءمة المواد المعدلة مع المعايير الدستورية والقانونية قبل إعادة طرحها للنقاش أو الإقرار التشريعي. إن هذه العملية تهدف إلى تصحيح المسار التشريعي وضمان أن القوانين التي تصدر لاحقاً ستكون محصنة ضد أي طعون دستورية مستقبلية، من خلال الالتزام التام بالأصول البرلمانية المتعلقة بالتصويت.
وتكتسب هذه التطورات القانونية أهمية في ظل تقييمات سابقة قدمها صندوق النقد الدولي (IMF) حول البيئة التشريعية المالية في لبنان. فقد انتقد صندوق النقد الدولي (IMF) في تقارير سابقة قانون النقد والتسليف اللبناني، واصفاً إياه بأنه بات قديماً ولا يتماشى مع الممارسات الدولية الفضلى المعتمدة في النظام المالي العالمي. وتأتي هذه الانتقادات في وقت تسعى فيه السلطات اللبنانية إلى تحديث أطرها القانونية لتتلاءم مع المتطلبات الاقتصادية الراهنة، وهو المسار الذي يواجه حالياً تحديات قانونية ودستورية بعد قرار المجلس الدستوري الأخير، مما يضع المشرع اللبناني أمام ضرورة إعادة صياغة القوانين المالية بشكل يتوافق مع المعايير الدولية ويحترم في الوقت ذاته الأصول الدستورية المرعية في البلاد. إن التوفيق بين هذه المتطلبات يشكل التحدي الأبرز للمرحلة المقبلة في العمل التشريعي اللبناني.